ortak alan sigortası
Ortak Alan Sigortası ve Toplu DASK: Üç Poliçe Teklifi Nasıl Eşitlenir?
Üç acenteden gelen üç poliçe teklifi üç ayrı teminat setiyle gelir ve en ucuz prim çoğu zaman en pahalı poliçedir. Teminat, sigorta bedeli, muafiyet tabanı ve limitleri tek tabloda eşitlemenin yöntemi.
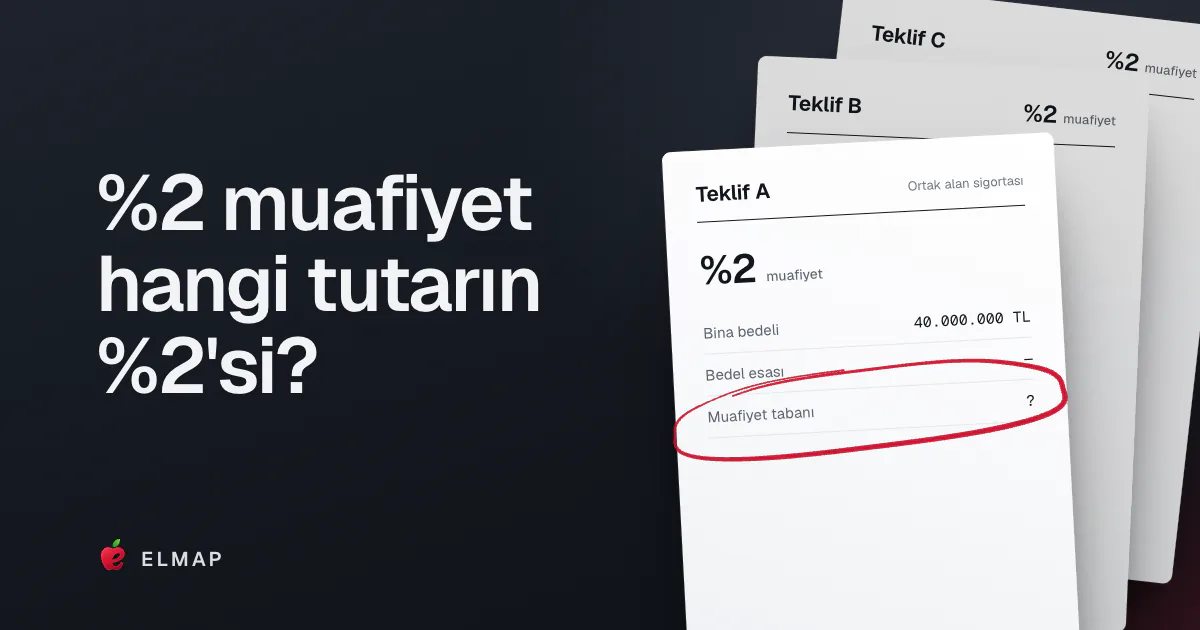
Ortak alan sigortası, bir site ya da apartmanda kat maliklerinin ortak mülkiyetindeki yerleri — taşıyıcı yapıyı, çatıyı, asansörü, kazan dairesini, otoparkı — tek poliçe altında güvenceye alan ihtiyari bir yangın sigortasıdır. Kısa cevap: üç acenteden gelen üç teklifi eşitlemenin yolu primleri yan yana koymak değil, her teklifi dört sütuna ayırmaktır — teminat kapsamı, sigorta bedeli esası, muafiyet tabanı ve mali mesuliyet limitleri. Bu dördü hizalanmadan yapılan kıyasta en ucuz prim çoğu durumda en pahalı poliçedir.
"DASK'ımız var" cümlesi ortak alanların sigortalı olduğu anlamına gelmez: DASK ortak alanları yalnız deprem için ve kendi tavanına kadar kapsar. Yürürlükteki Zorunlu Deprem Sigortası Tarife ve Talimatı'nda (RG 31.12.2016, Sayı 29935 3. mükerrer; son değişiklikleriyle) site yönetiminin yaptırdığı toplu poliçe için ayrı bir prim indirimi de yok; toplu DASK'ın gerekçesi indirim değil, ortak alan hasarında tahsilat bütünlüğü.
Aşağıda DASK'ın nerede bittiğini, bedelin hangi resmî rakamla hesaplandığını ve 24 daireli bir binada farkın kaç liraya denk düştüğünü bulacaksınız.
DASK ortak alanları kapsıyor mu, nerede biter?
Kapsar. Teminat temelleri, ana duvarları, bahçe ve istinat duvarlarını, merdivenleri, asansörleri, koridorları, çatı ve bacaları içerir (DASK Teminat ve Kapsamı, Ağustos 2026 itibarıyla). Enkaz kaldırma, kira mahrumiyeti, mali sorumluluklar ve taşınır mallar teminat dışıdır.
Sigortalı konutta hasar olmayıp yalnız ortak alanda hasar olduğunda ödeme, sigortalının taşınmazdaki hissesi oranında yapılır. 24 dairenin 14'ünün poliçesi varsa ortak alan hasarının da yalnız o orana denk düşen kısmı tahsil edilir. Yöneticinin bağımsız bölümler için topluca poliçe yaptırmasının anlamı budur.
DASK'ın muafiyeti, hasar penceresi, süresi ve yenileme koşulu teklifte tartışılmaz: her hasarda sigorta bedelinin %2'si tenzili muafiyet uygulanır, her 72 saatlik dönem tek hasar sayılır (ZDS Tarife ve Talimatı m.5), poliçe süresi bir yıldır (m.6). Vade bitiminden sonraki 30 gün içinde yenilenirse tarife fiyatından %20 indirim uygulanır (m.2/6); yenileme poliçesi vade bitimine 60 gün kala düzenlenebilir, yürürlüğe girmeden iptal edilebilir (m.7/3).
Bina bedeli hangi resmî metrekare rakamıyla hesaplanır?
Poliçeye yazılacak bedelin tabanı yapı yaklaşık birim maliyetidir, DASK'ın metrekare bedeli değil. En sık hata DASK ekranındaki rakamı bina değeri sanmaktır: o rakam DASK'ın kendi tavanıdır.
| Rakam | Değer (betonarme konut) | Kaynağı | Ne işe yarar |
|---|---|---|---|
| DASK sigorta bedeli birimi | 11.737 TL/m² (1 Eylül 2026'dan itibaren geçerli) | ZDS Tarife ve Talimatı m.4 | DASK primi ve teminatının tabanı |
| Yapı yaklaşık birim maliyeti | III. Sınıf B Grubu 21.050 TL/m² (üç kat üzeri, 21,50 m'ye kadar konut) | ÇŞİDB Tebliği, RG 03.02.2026/33157 | Yeni ikame bedelinin resmî referansı |
| İhtiyari deprem asgari bedeli | 20.576 TL/m² (betonarme, 01.06.2025 itibarıyla; aylık güncellenir) | SEDDK/TSB İhtiyari Deprem Tarifesi | Deprem teminatı bedelinin tabanı |
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı (ÇŞİDB) tebliğinde konut için beş sınıf var; binanız 21,50 m'yi aşıyorsa üst sınıfa bakın: 30,50 m'ye kadar 23.400, 51,50 m'ye kadar 26.450 TL/m². İhtiyari deprem tarafındaki asgari taban DASK'ın metrekare bedelinin yaklaşık iki katıdır; açığı bu tabanın altında kapatmayı öneren poliçeyi sorgulayın ve güncel rakamı acentenize teyit ettirin.
Fark ihmal edilecek gibi değil: yeniden yapım bedelini DASK rakamıyla hesaplayan yönetim ilk satırda yaklaşık %44 eksik sigortalıdır ve DASK bedelleri her ay Yİ-ÜFE ile güncellendiği için (m.8/A) makas yıl içinde oynar.
Üç teklifi hangi dört sütuna ayırmalısınız?
Her teklifi dört blokta çözün: kapsam, bedel, muafiyet, limit. Vade ve garanti gibi genel değişkenler için teklif normalizasyon tablosu yazımızdaki iskeleti kullanabilirsiniz; sigortada yerlerini bu dört değişken alır. Sigorta muameleleri KDV'den istisnadır; yangın priminden %10 Yangın Sigortası Vergisi alınır (2464 sayılı Kanun m.43), o yüzden brüt primi kıyaslayın.
1. Teminat kapsamı: hangi satır poliçede yazmazsa yoktur?
Ana teminat yangın, yıldırım ve infilaktır. Deprem ve terör (A.3.1); kar ağırlığı, sel ve su baskını, yer kayması, fırtına, dahili su ve kötü niyetli hareketler (A.3.2) ancak ek sözleşmeyle girer. Enkaz kaldırma (A.3.3/3.6), kira kaybı (3.7) ve yangın-infilak mali sorumluluğu (3.8) bedelleri poliçede yazılmadıkça teminat dışıdır.
Terastan su sızması Dahili Su Klozu'nda koşullu bir istisnadır: kloz yalnızca izolasyon yetersizliği ya da kaybı yüzünden dış cephe veya terastan sızan suyu dışarıda bırakır (teminat dışı 4. bent); aynı klozun 2. bendi çatı ve saçaktan sızmayı, oluk ve yağmur deresi tıkanmasını teminata dahil eder. Tartışma ekspertizde bu ayrımda çıkar; hangi bendin kapsandığını yazılı isteyin. Sel veya Su Baskını Klozu ise boru patlamasını, dahili suyu ve oluk taşmasını istisna eder; iki klozdan yalnız biri alınırsa yağışla dolan bir bodrum teminatsız kalabilir.
Asansörün üçüncü şahıslara verdiği zararın genel mali mesuliyet satırının içinde olduğu sanılır; değildir. Üçüncü Şahıslara Karşı Mali Mesuliyet (ÜÇMM) Sigortası Genel Şartları bu teminatı ek sözleşmeye bağlar (m.3/B/1); poliçede ayrı satır yoksa asansör kazası karşılıksızdır. Bakım sözleşmesi bunu değiştirmez; iki bakım teklifini ayıran kalemleri asansör bakım teklifi karşılaştırma yazımızda ayırdık.
Aynı genel şartların m.3/A/3 hükmü uyarınca sigortalıya hizmet ilişkisiyle bağlı kimselerin talepleri de teminat dışıdır; kapıcı doğrudan istihdam ediliyorsa işveren mali mesuliyet ayrı satır ister. Hizmet firmasıyla çalışıyorsanız şartnameye "yüklenici, işveren mali mesuliyet poliçesinin kopyasını sözleşme ekinde verir" satırını koyun; madde listesi site temizlik hizmeti şartnamesi, personelin kişi-saat maliyeti özel güvenlik hizmeti maliyet hesabı yazısında. Bahçe duvarı, havuz ve teras da yalnız poliçede yazarsa kapsamdadır (A.2.1.2).
2. Sigorta bedeli: rayiç mi, yeni ikame mi?
Yangın Sigortası Genel Şartları B.5.1'e göre varsayılan rayiç bedeldir; yeni ikame bedeli ancak poliçede yazarsa geçerlidir ve B.5.1.2 uyarınca azami yıpranma oranı ya da azami yaş aşılmışsa yine rayiç bedele dönülür. "Yeni ikame" ibaresi tek başına bir şey garanti etmez; yanındaki iki sayıyı sorun.
Makine tarafında seçim yok: Makina Kırılması Sigortası Genel Şartları m.4 sigorta bedelini nakliye, montaj, vergi ve harçlar dâhil yeni ikame bedeline eşitler, bedel düşük kalırsa farkın oranı sigortalıda kalır. Beş yıl önceki bedelle duran bir jeneratör satırı, hasar gününde ödemeyi yarı yarıya indirebilir.
3. Muafiyet: aynı "%2" neden farklı sonuç verir?
Genel şartlar A.7 muafiyet için üç taban tanır: maktu bir miktar, sigorta bedelinin belli bir yüzdesi ya da hasarın belli bir yüzdesi. Düşük prim çoğu zaman yüksek muafiyetle satın alınır, fark hasar gününe ertelenir. Her satırı oran, taban ve asgari tutarla yazın; koasürans varsa oranını ve hangi teminatta uygulandığını ayrı sütuna yazdırın.
4. Limitler: savunma da limitin içinden ödenir
Mali mesuliyette şahıs başına, olay başına ve yıllık toplam limitleri ayrı ayrı isteyin. ÜÇMM Genel Şartları m.9 açık: davaya ait masraflar sigortacı tarafından ödenir, ancak bu masraflarla tazminatın toplamı azami meblağı aşamaz. Düşük bir olay başı limit, yargılama gideriyle tazminata sıra gelmeden tükenir.
| Satır | Teklif A | Teklif B | Teklif C |
|---|---|---|---|
| Bina bedeli ve esası | |||
| Azami yıpranma oranı ve yaş | |||
| Muafiyet: oran, taban, asgari tutar, sıra | |||
| Deprem (DASK üstü) limiti | |||
| Dahili su / sel ve enkaz-kira kaybı limitleri | |||
| Makine kırılması bedeli | |||
| Mali mesuliyet: şahıs/olay/yıllık, asansör, işveren | |||
| Net prim / brüt prim |
24 daireli bir binada bu aritmetik ne veriyor?
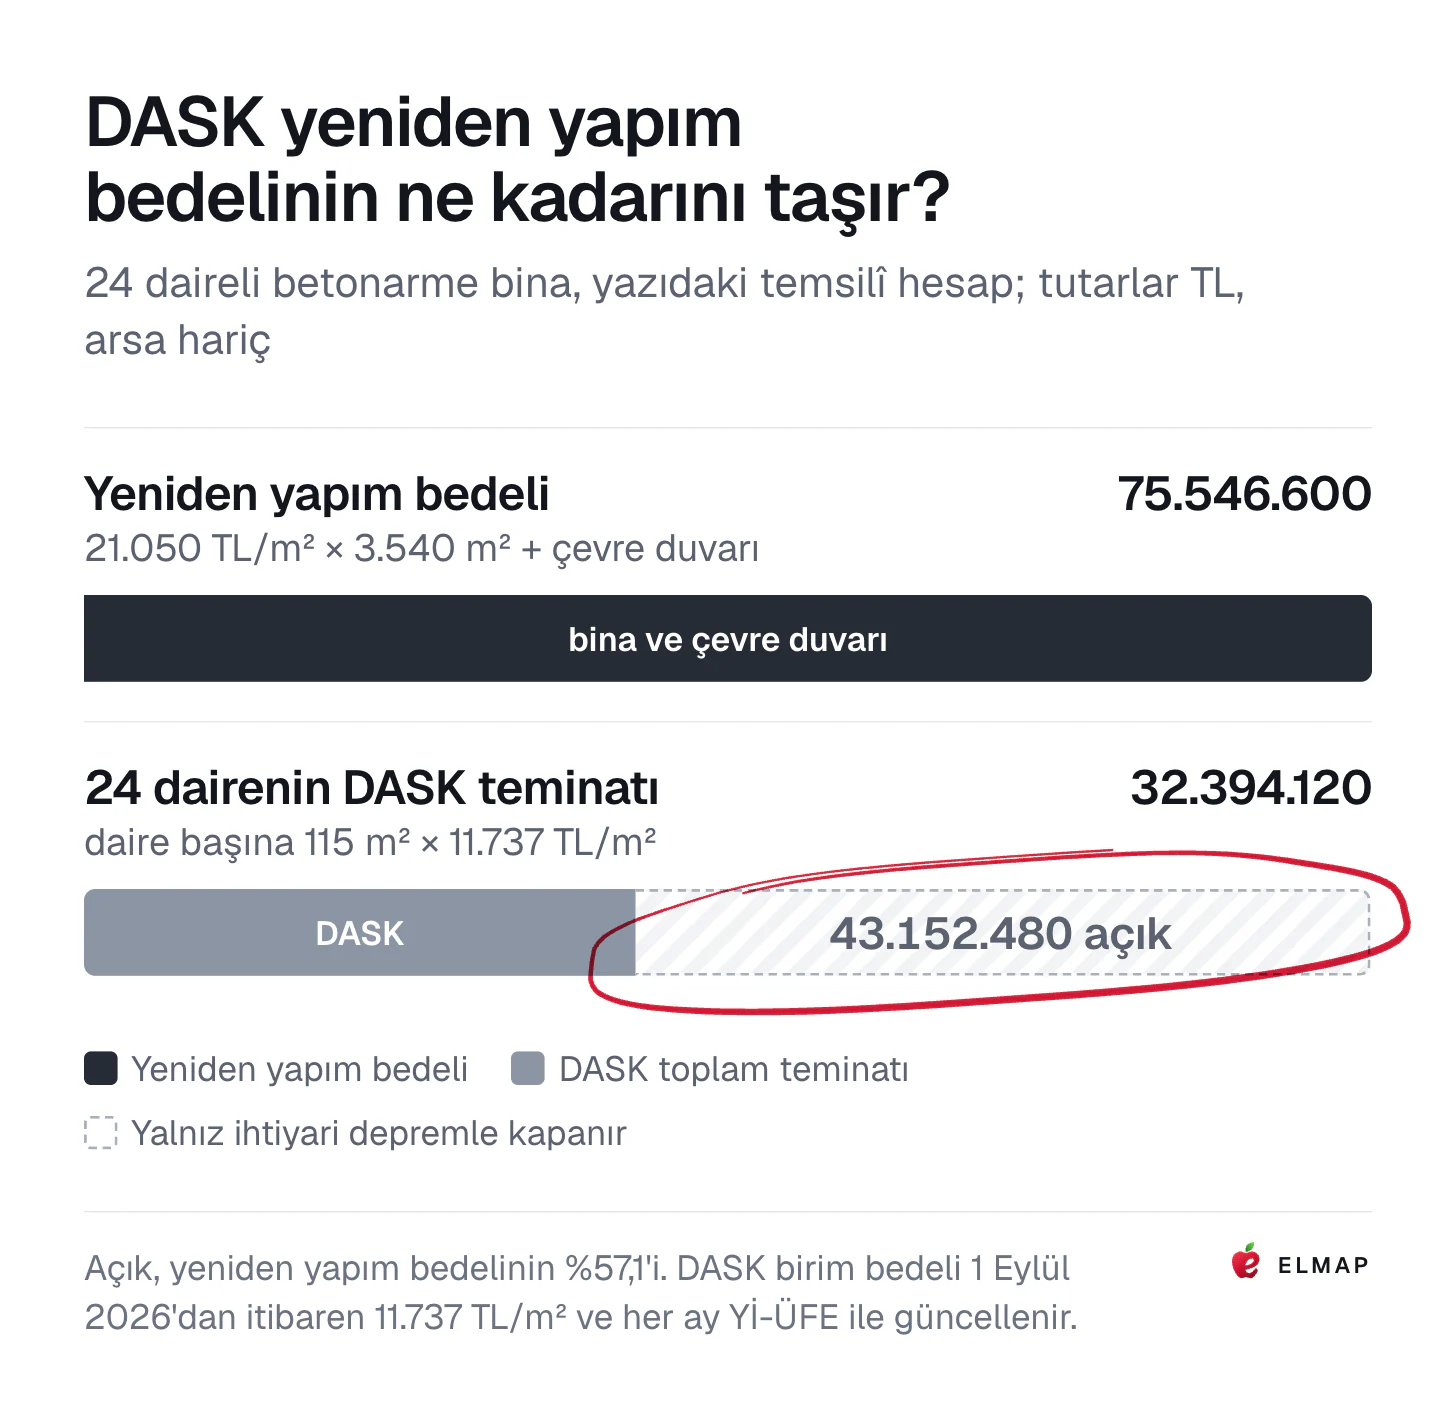
Kısaca: DASK bu binada 24 daireyi topluca 32,4 milyon TL'ye kadar taşıyor, yeniden yapım bedeli ise yaklaşık 75,5 milyon TL. Aradaki 43 milyon TL yalnız ihtiyari deprem teminatıyla kapanır. Temsilî hesap farkın nereden çıktığını gösteriyor.
Örnek bina betonarme, 6 kat, 19 m yükseklik, ruhsat 2011, 24 bağımsız bölüm, daire başına 115 m² brüt, toplam 3.540 m², 396 m² çevre duvarı, DASK risk grubu III. Genel kurulda üç teklif okunur, en düşük prim seçilir; iki yıl sonra çatıdan sızan su için açılan dosyada aynı "%2" üç ayrı tabana oturur.
Yeni ikame bedeli 21.050 × 3.540 = 74.517.000 TL. Çevre duvarı için varsayılan birim bedel 2.600 TL/m² alındığında 396 × 2.600 = 1.029.600 TL; bu bedeli eksperinizden alıp poliçeye ayrı satır yazdırın. Toplam yaklaşık 75.546.600 TL (arsa hariç, A.2.1.3).
DASK tarafında daire başına bedel 115 × 11.737 = 1.349.755 TL; azami teminat olan 2.488.318 TL'nin altında (ZDS Tarife ve Talimatı m.3, 01.09.2026 itibarıyla). Prim 1.349.755 × ‰2,13 = 2.874,98 TL (III. risk grubu betonarme fiyatı, m.2, aynı tarih), yenileme indirimiyle 2.299,98 TL. 24 dairenin toplam teminatı 32.394.120 TL.
Açığın büyüklüğü. 75.546.600 − 32.394.120 = 43.152.480 TL; yeniden yapım bedelinin %57,1'i DASK'ın dışındadır. Boşluk yalnız ihtiyari depremle kapanır; o da ancak DASK yapılmışsa ve yalnız ZDS bedelini aşan kısım için düzenlenebilir (ZDS Tarife m.9).
Eksik sigortanın bedeli. Teklif A bina bedelini 40.000.000 TL yazmışsa oran %52,9'dur; 5.000.000 TL'lik bir yangın hasarında sigortacı 5.000.000 × 0,529 = 2.645.000 TL öder (TTK m.1462 ve Yangın GŞ A.5). Muafiyet daha düşülmedi:
| Muafiyet tabanı | Hesap | Düşülen | Ödenen net |
|---|---|---|---|
| Sigorta bedelinin %2'si | 40.000.000 × 0,02 | 800.000 TL | 1.845.000 TL |
| Hasarın %2'si | 5.000.000 × 0,02 | 100.000 TL | 2.545.000 TL |
| Maktu tutar | poliçede yazılı | 50.000 TL | 2.595.000 TL |
Bu tabloda muafiyet, eksik sigorta oranından sonra düşülmüştür; poliçe tersini öngörüyorsa aynı hasarda ödenen tutar 2.221.800 TL'ye çıkar — sıralamayı da yazılı isteyin.
Ödenen tutar 1.845.000 ile 2.595.000 TL arasında, 750.000 TL'lik bir bantta oynuyor; iki teklif de "muafiyet %2" yazsa bile aradaki fark 700.000 TL'dir. Prim farkı bunun yanında görünmez. İlk satırda site kasasından çıkacak tutar 3.155.000 TL olur.
Mevzuat iki çıkış yolu veriyor. Yangın GŞ A.5 uyarınca sigorta ettiren, sözleşmeyi "sigorta bedelini aşmayan zararın tamamının ödeneceği" esasına çevirebilir; rizikodan önce noter protestosuyla bildirilirse sözleşme ertesi günden değişir ve karşılığında tarifedeki prim farkı ödenir (A.5 son fıkra). İkincisi B.5.2'deki mutabakatlı değer: bilirkişilerin saptadığı bedele hasar anında itiraz edilemez, ancak liste en çok bir yıl geçerlidir. Hangi esası seçeceğinizi eksperinize danışın.
Acenteye giden dosyada ne bulunmalı?
Üç acenteye aynı metni gönderin; farklı bilgi verilen teklif karşılaştırılamaz. Dosya altı başlıkta toplanır ve çıktı formatını da siz belirlersiniz: her teminat ayrı satırda ad, limit, muafiyet oranı, tabanı ve asgari tutarıyla.
- Bina: yapı tarzı, ruhsat yılı, kat sayısı, yükseklik, brüt inşaat alanı, bağımsız bölüm sayısı, ortak alan m² dökümü.
- Eklentiler: çevre ve istinat duvarı, havuz, teras, açık otopark — her biri ayrı ve bedelli.
- Makineler: asansör, jeneratör, hidrofor, kazan; marka, model, yıl ve yeni ikame bedeliyle.
- Personel: kapıcı sayısı, doğrudan istihdam mı hizmet alımı mı.
- Hasar geçmişi: son beş yıl; tarih, teminat, hasar ve ödenen tutar.
- Mevcut poliçe: vade tarihleri, bina bedeli ve esası, muafiyet satırları, limitler.
Poliçe takvimi aidat ve genel kurulla nasıl hizalanır?
Poliçe, aksi kararlaştırılmadıkça Türkiye saatiyle öğleyin 12.00'de başlar ve 12.00'de biter (Yangın GŞ A.8; Makina Kırılması GŞ m.5); yeni poliçeyi eskisinin bittiği günün 12.00'sinde başlatın.
Prim ödemesi teminatın kendisidir: ÜÇMM Genel Şartları m.6 uyarınca taksit vadesinden 15 gün sonra teminat durur, ikinci 15 gün de geçerse sözleşme ihtarsız feshedilmiş olur. Aidat gecikmesi doğrudan teminatsız gün üretir; prim ise KMK m.20/1-b uyarınca eşit değil arsa payı oranında bölüşülür.
Sigorta için yönetim planında zaman gösterilmemişse her takvim yılının ilk ayında avans toplanır (KMK m.35/d). 7579 sayılı Kanunla (yürürlük 22/5/2026) avans toplama, işletme projesi onaylanıncaya kadarki dönemle sınırlandı; poliçe başlangıcını bu aya çekecekseniz işletme projesi onayını da aynı takvime bağlayın. Toplu yapıda kurullar en geç iki yılda bir toplanırken (m.29) poliçe yıllıktır; ikinci yılın poliçesi için yetki köprüsünü ilk kurulda kurun.
Poliçeyi hangi tutarın üstünde genel kurulun onaylayacağını site yönetiminde alım karar yetkisi yazımızda hesapladık; teklif toplamayı kurul tarihinden geriye kurmak içinse genel kurul öncesi teklif toplama takvimi yazısındaki geri sayımı kullanın.
ELMAP'ta ortak alan sigortası teklifi nasıl toplanır?
ELMAP'ta bu iş tek bir alım talebi olarak açılır: bina bilgi setini, makine listesini, hasar geçmişini ve çıktı formatını aynı dosyaya koyarsınız, teklif verenlerin hepsi aynı metni görür. Katılımı Herkese Açık bırakabilir ya da acentelerinize Davetli açabilirsiniz. Takıldığınız yerde destek talebi açın.
Kapalı Teklif tipinde zarflar kendiliğinden açılmaz; süre dolunca talep sahibi tek seferlik, kayıtlı işlemle açar. Üç teklif aynı anda ve aynı satır düzeninde gelir, karar gerekçesi genel kurul dosyasına girer. Lansman döneminde tamamen ücretsiz.
Sık Sorulan Sorular
DASK ortak alan hasarını öder mi?
Öder, ancak sigortalının hissesi oranında. Sigortalı konutta hasar yoksa ortak alan tazminatı hisse oranına göre hesaplanır; poliçesiz dairelere düşen kısım tahsil edilemez.
Site yönetimi toplu DASK yaptırırsa indirim olur mu?
Yürürlükteki tarifede toplu poliçe için ayrı bir indirim yoktur. Tarifedeki indirimler ikidir: 30 gün içinde yenilemede %20, zemin üstü kat sayısı üçü aşmayan binalarda %10 (ZDS Tarife ve Talimatı m.2). İnternette dolaşan toplu indirim bilgisinin yürürlükteki metinde karşılığı yok; indirimi acentenizden madde numarasıyla isteyin.
Ortak alan sigortası yaptırmak zorunlu mu?
Zorunlu olan tek sigorta DASK'tır. Kat Mülkiyeti Kanunu m.35(c) anagayrimenkulün sigorta ettirilmesini yöneticinin görevleri arasında sayar; bu bir görev tanımıdır, zorunlu sigorta değildir.
Asansör kazası hangi poliçeden karşılanır?
Asansör mali mesuliyeti ancak ek sözleşmeyle alınan ayrı bir satırdan karşılanır. Asansör İşletme ve Bakım Yönetmeliği ise bina sorumlusuna değil yetkili servise mesleki sorumluluk sigortası zorunluluğu getirir; tutar 2019'da en az 500.000 TL belirlenmiş, her yıl yeniden değerlemeyle artıyor.
Poliçede "sigorta ettiren" kim, "sigortalı" kim yazılmalı?
Sigorta ettiren yönetim, sigortalı kat malikleridir. Sözleşmeden doğan haklar sigortalıya aittir; sigortalı, aksine sözleşme yoksa tazminatı sigortacıdan isteyebilir (TTK m.1454). Bir malın yalnız bir kısmında menfaat sahibi olan kişi fazlasını da sigortalatmışsa, sigortanın o kısmı aynı menfaati olanlar lehine sayılır (m.1455).
Kısaca
Ortak alan poliçelerinde kıyaslanabilir olan prim değil dört değişkendir: teminat satırları, bedelin esası, muafiyetin tabanı ve mali mesuliyet limitleri. DASK bu tablonun yalnız deprem sütununu doldurur. Teminat listesi aynı görünen iki poliçe, muafiyet ve bedelde farklıysa aynı poliçe değildir.
Üç acenteye aynı bilgi setini gönderin, üç teklifi aynı satır düzeninde toplayın. Bina ve makine dökümünüzü tek dosyaya koyup alım talebi olarak açın, teklifler kapalı gelsin, süre dolunca hepsini tek seferde siz açın. Lansman döneminde tamamen ücretsiz. Alım talebi oluştur · Tedarikçiyseniz açık alım taleplerini görüntüleyin.