proforma fatura
Proforma Fatura Bağlayıcı mı? Alıcı İçin 9 Maddelik Kontrol Listesi
Proforma kural olarak bir tekliftir, fatura değildir ve deftere kaydedilmez. Ama kaşeleyip geri gönderirseniz ya da ona istinaden ödeme yaparsanız üzerindeki şartlar sizi bağlar. Dokuz alanlık denetim listesi.
Proforma fatura, satıcının alım öncesinde kalem, miktar, birim fiyat ve toplam bedeli gösterdiği, mali değeri olmayan teklif belgesidir. Kısa cevap: proforma tek başına fatura değildir, yasal defterlere kaydedilmez ve mevzuatta tanımlı bir geçerlilik süresi yoktur — ama onu kaşeleyip geri gönderirseniz ya da ona istinaden ödeme yaparsanız, üzerinde yazan her şart sizin kabulünüz hâline gelir.
Gelir İdaresi Başkanlığı'nın İhracat e-Fatura Uygulamasında Sıkça Sorulan Sorular metni proformayı, "gerçek bir fatura olmadığından" e-Fatura kapsamı dışında bırakır (06.02.2018 sürümü); denetim yükü tümüyle alıcıda. Öte yandan "teklif" demek "bağlayıcı değil" demek değildir: 6098 sayılı Türk Borçlar Kanunu m.8/2, fiyat gösteren belgelerin "aksi açıkça ve kolayca anlaşılmadıkça" öneri sayılacağını söyler.
Aşağıda, belgeyi dosyalamadan önce bakmanız gereken dokuz alan, kanunun boşlukları aleyhinize nasıl doldurduğu, kaşe kararının damga vergisi faturası ve tutar zinciri tutmayınca işleyecek beş adımlık itiraz sırası var.
Proforma fatura ile fatura arasındaki fark nedir?
Fatura, VUK m.229 uyarınca "müşterinin borçlandığı meblağı göstermek üzere" düzenlenen ticari vesikadır; proforma ise henüz borç doğmadan gönderilen fiyat önerisidir. Faturanın şekil şartları kanunda sayılıdır, proformanın zorunlu unsuru yoktur.
| Ölçüt | Proforma fatura | Fatura |
|---|---|---|
| Dayanak | Yok; VUK'ta tanımlı değil | VUK m.229–231 |
| Zorunlu unsurlar | Yok | VUK m.230'da sayılır, m.231/4 imza arar |
| Süre | Yok | Teslimden itibaren azami 7 gün; bu sürede düzenlenmeyen fatura hiç düzenlenmemiş sayılır (VUK m.231/5) |
| İtiraz | TTK m.21/2'deki 8 gün proformaya uygulanmaz | Alındığı tarihten itibaren 8 gün (TTK m.21/2) |
Son satır iki yönlü çalışır: proformaya sessiz kalmanız kabul sayılmaz, gerçek faturaya sekiz gün içinde itiraz etmemeniz sayılır. Bu saatin nasıl işlediğini teslim ve kabul tutanağı yazısında anlattık.
Proforma fatura kaç gün geçerlidir?
Türk mevzuatında proforma faturaya özgü bir geçerlilik süresi yoktur. Piyasada sık görülen 7, 14, 15 ve 30 günlük süreler yalnızca sektör uygulamasıdır. Süreyi belgenin üzerinde yazan tarih belirler.
Tarih varsa TBK m.3 devreye girer: "Kabul için süre belirleyerek bir sözleşme yapılmasını öneren, bu sürenin sona ermesine kadar önerisiyle bağlıdır." Geçerlilik tarihi alıcının değil, satıcının elini bağlar. Tarih yoksa TBK m.5 uygulanır ve öneri, "bir yanıtın ulaşmasının beklenebileceği ana kadar" ayakta kalır — ölçüsü belirsiz bir makul süre.
Belgede "fiyatlar teyide tabidir" kaydı varsa TBK m.8/1 uyarınca satıcı önerisiyle bağlı olmaz ve üstteki tarih hükmünü yitirir. Tarihi okurken altındaki dipnotu da okuyun.
Hangi dokuz alan eksikse belgeyi geri çevirmelisiniz?
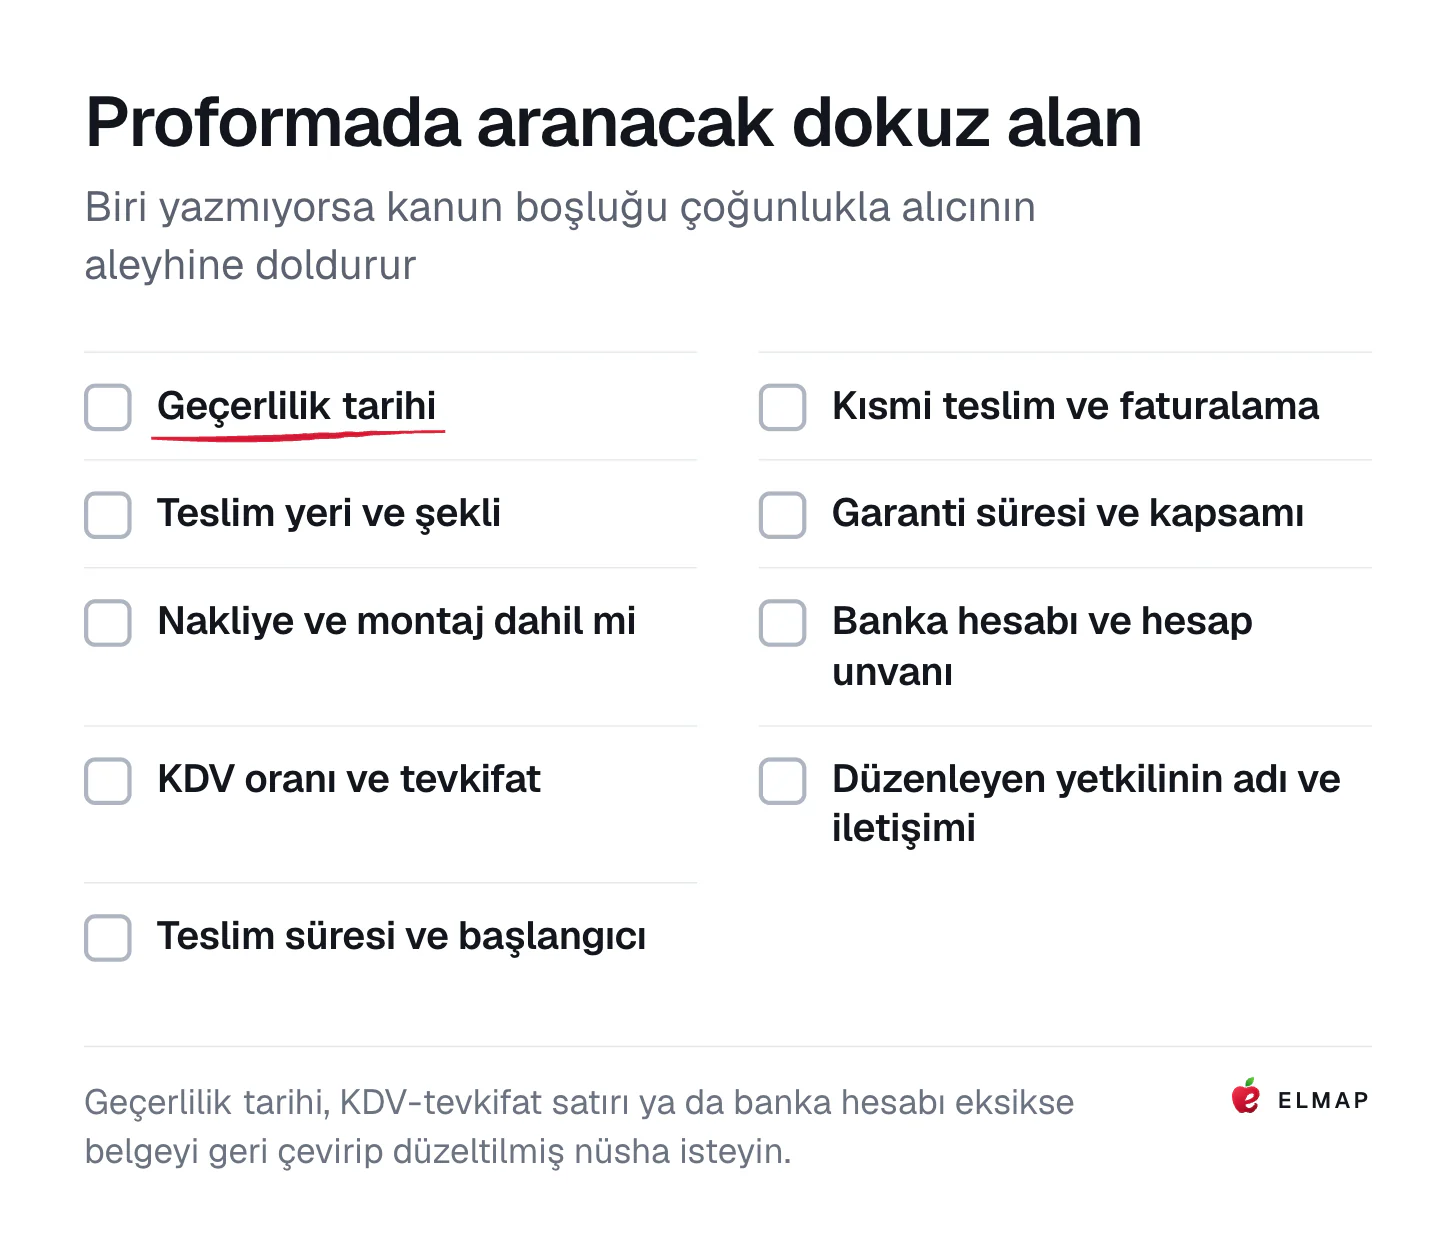
Aşağıdaki dokuz alanın biri proformada yoksa boşluk boş kalmaz: kanun onu varsayılan kuralıyla doldurur ve varsayılanların çoğu alıcının aleyhinedir. Geçerlilik tarihi, KDV-tevkifat satırı ya da banka hesabı eksikse belgeyi geri çevirip düzeltilmiş nüsha isteyin; kalan altı alanı kendi sipariş formunuza kendi tanımınızla yazarsınız.
| # | Alan | Yazmıyorsa devreye giren hüküm | Aleyhinize sonuç |
|---|---|---|---|
| 1 | Geçerlilik tarihi | Tarih varsa TBK m.3; yoksa TBK m.5'in belirsiz makul süresi | Satıcı "süre doldu" deyip zam dayatır, ne kadar bağlı olduğunu ispat edemezsiniz |
| 2 | Teslim yeri ve şekli | TBK m.89: borç borçlunun yerleşim yerinde ifa edilir; TBK m.208/3: hasar taşıyıcıya teslimle alıcıya geçer | Teslim satıcının kapısında sayılır, yolda kırılan mal sizin zararınızdır |
| 3 | Nakliye ve montaj dahil mi | TBK m.211: devir giderleri satıcıya, taşıma giderleri alıcıya aittir | Nakliye faturası ayrıca gelir ve haklı olarak gelir |
| 4 | KDV oranı ve tevkifat | Oranlar %20, %10 ve %1 (3065 sayılı Kanun m.28; Ağustos 2026 itibarıyla). Kısmi tevkifatın alt sınırı fatura düzenleme haddidir: KDV dahil 12.000 TL, aynı işleme ait bedellerin toplamı üzerinden (588 Sıra No'lu VUK GT) | Fatura tevkifatlı gelir, siz brütü ödersiniz; beyan etmediğiniz KDV sizden aranır |
| 5 | Teslim süresi ve başlangıcı | TBK m.90: süre yoksa borç doğumu anında muaccel; TBK m.117: kesin vade yoksa temerrüt için ihtar gerekir | "30 gün" yazıp başlangıcı yazmamak hiç yazmamakla aynıdır; gecikme cezası işletemezsiniz |
| 6 | Kısmi teslim ve faturalama | TBK m.84: kısmi ifayı reddedebilirsiniz; TTK m.23/1-a: çekincesiz kabulde haklarınızı yalnız teslim edilmeyen kısım için kullanırsınız | İlk partiyi çekincesiz aldığınız anda tamamından dönme hakkınız zayıflar |
| 7 | Garanti süresi ve kapsamı | TBK m.231: satıcı daha uzununu üstlenmedikçe teslimden itibaren 2 yıllık zamanaşımı | Yerinde servis taahhüdü yoksa garanti kargo masrafına döner |
| 8 | Banka hesabı ve hesap unvanı | VUK m.11 ve KDV Genel Uygulama Tebliği'nin müteselsil sorumluluk düzenlemesi; tevsik haddini aşan ödemede banka zorunluluğu (VUK mükerrer m.257) | Şahıs ya da grup şirketi hesabına ödediyseniz, satıcı sahte belge düzenleyicisi çıktığında KDV indiriminiz reddedilir |
| 9 | Düzenleyen yetkilinin adı ve iletişimi | İmza zorunluluğu yoktur; düzenleyenin temsil yetkisi yoksa TBK m.46 uyarınca sözleşme satıcıyı ancak onarsa bağlar | Satıcı onamazsa elinizde TBK m.47'ye dayalı zarar talebinden başkası kalmaz |
Yedinci satırın yanında ikinci bir saat işler: TTK m.23/1-c uyarınca açık ayıp iki gün, muayeneyle ortaya çıkan ayıp sekiz gün içinde ihbar edilir. Bu süre garanti maddesinden de fatura itirazından da bağımsız yürür ve proformada asla yazmaz. Tevkifatsız yapılan karşılaştırmanın nasıl bozulduğunu KDV tevkifatı yazısında gösterdik; garanti ve kabul maddelerini kendi metninize yazarken alım sözleşmesi maddeleri listesinden yararlanın.
Kaşe basınca belge sözleşmeye mi dönüşür?
Dönüşür. 43 Seri No'lu Damga Vergisi Kanunu Genel Tebliği'nin 6.1.1 bölümü teklifname mahiyetindeki proformayı damga vergisi dışında bırakır (RG 04.02.2005, 25717). Ancak Ankara Vergi Dairesi Başkanlığı'nın 28.01.2013 tarihli, 90792880-155[1-2012/2335]-76 sayılı özelgesine göre kabul şerhi konulup imzalanan teklifname "mahiyeti itibarıyla sözleşme olarak değerlendirilerek damga vergisine konu teşkil" eder. Kaşe bedava değildir.
DVK m.4, kâğıdın adına değil "üzerlerindeki yazının tazammun ettiği hüküm ve manaya" bakıldığını söyler; başlığın "PROFORMA FATURA" olması kurtarmaz. DVK m.24/2 ise vergi ve cezanın tamamından imza edenleri müteselsilen sorumlu tutar.
| Siz ne yaptınız | Belge ne olur | Damga vergisi | Neye bağlanırsınız |
|---|---|---|---|
| Kaşeleyip kabul şerhiyle geri gönderdiniz | Mahiyeti itibarıyla sözleşme (DVK m.2, m.4) | Binde 9,48 (71 Seri No'lu DVK GT, 2026); sürekli mükellefiyetiniz yoksa 15 gün içinde beyan (DVK m.22/b) | Arka yüzdeki matbu şartlar dahil belgenin tamamına; yetkili mahkeme, tahkim ve gecikme faizi maddelerini önceden okuyun |
| Kaşelemeden ödeme yaptınız | Sözleşme kurulur, imzalı kâğıt yoktur | Yok | Proformada yazan şartlara; Yargıtay HGK'nın 24.01.2018 tarihli, 2018/4 E., 2018/80 K. sayılı kararı bedelin tümden ve peşinen ödenmesiyle sözleşmenin kurulduğunu kabul eder |
| Kendi sipariş formunuzu düzenleyip proformaya atıf yaptınız | Sözleşme, ama sizin metniniz | Kabul beyanı taşıdığı için mukavelename yerine kaim mektup sayılır: binde 9,48. Kabul beyanı içermeyen salt teklif formu teklifname sayılır, vergiye tabi olmaz (43 Seri No'lu DVK GT, 6.1.1) | Kendi şartlarınıza. Önerilen yol budur |
500.000 TL'lik bir proformayı kaşelemek 4.740 TL damga vergisi doğurur; satıcı beyan etmezse verginin ve cezanın tamamı sizden istenebilir. Vergi kendi sipariş formunuzda da doğar — değişen tek şey, sözleşmenin kimin metni üzerinden kurulduğudur. Beyanı kimin, hangi sürede vereceğini alım sözleşmesinde damga vergisi yazısında anlattık.
Proforma faturaya istinaden ödeme yapılır mı?
Yapılır, ama ödeme aynı zamanda kabuldür. Bedeli gönderdiğiniz anda belgede yazan teslim, garanti ve ödeme şartlarını kabul etmiş sayılırsınız — tartışmak istediğiniz madde varsa ödemeden önce düzelttirin.
Ödemenin kendisinde iki mevzuat kuralı var. Tevsik zorunluluğu haddini aşan ödemeler banka, PTT veya finans kurumu aracılığıyla yapılmak zorundadır (VUK mükerrer m.257; güncel had için GİB duyurularına bakın). Ödeme satıcının kendi hesabına gitmeli; unvan, hesap numarası ve vergi kimlik numarası belgede doğru olmalı. Ayrıca açıklama alanına proforma numarasını yazın; itiraz ederseniz eşleştirmeyi bu satır kurtarır.
Proforma yasal defterlere işlenmez; ödediğiniz avans 159 Verilen Sipariş Avansları hesabına borç kaydedilir. Ödeme günü sözleşmede yoksa TTK m.1530/4 uyarınca faturanın alınmasını izleyen otuzuncu günün sonunda ihtarsız temerrüt doğar. Vade kural olarak en fazla altmış gündür; açıkça anlaşılır ve alacaklı aleyhine ağır bir haksızlık doğmazsa uzayabilir, ama tedarikçiniz KOBİ ise ya da siz büyük ölçekli işletmeyseniz altmış gün aşılamaz (TTK m.1530/5). Vadeyi nakit akışınıza göre seçerken tedarikçi ödeme vadesi yazısındaki tabloya bakın.
Sipariş ve fatura toplamları tutmuyorsa ne yaparsınız?
Proforma toplamı, sipariş formu toplamı ve fatura toplamı birebir tutmalıdır. Aşağıdaki tabloyu her alımda doldurun; üç sütun aynı satırda aynı sayıyı vermiyorsa dosya kapanmaz.
| Kalem | Proforma | Sipariş formu | Fatura | Fark |
|---|---|---|---|---|
| Birim fiyat × miktar | ||||
| İskonto ve uygulandığı tutar | ||||
| KDV matrahı ve oranı | ||||
| Tevkifat sonrası net | ||||
| Nakliye / montaj | ||||
| Kur ve kur tarihi |
Fark çıktıysa sıra şudur.
1. Saati başlatın
Fatura elinize ulaştığı an TTK m.21/2 saati işler: sekiz gün. Süre kaçarsa içeriği kabul etmiş olursunuz.
2. İtirazı faturaya yazın, gerekçeyi sipariş formuna dayandırın
Metin sade olsun: "X numaralı ve GG.AA.YYYY tarihli sipariş formumuzda kabul edilen toplam Y TL'dir; faturanızda yer alan Z TL tutara itiraz ediyoruz." Yazılı sipariş formunuz varsa sekiz günlük sessizlik tek başına sözleşme şartını değiştirmez; Yargıtay 15. HD'nin 09.06.2008 tarihli, 2007/3090 E., 2008/3800 K. sayılı kararı bu yönde.
3. Kanalı doğru seçin
TTK m.18/3 uyarınca tacirler arasında temerrüt, fesih ve dönme ihtarları noter, taahhütlü mektup, telgraf veya KEP ile yapılır. İtirazı KEP'ten gönderin, ekine sipariş formunu koyun.
4. Faturayı, itiraz kararınızı vermeden deftere geçirmeyin
Aynı Hukuk Genel Kurulu kararı, itiraz edilmeyip ticari defterlere kaydedilen farklı tutarlı faturaların sözleşmeyi bu yeni tutarlar üzerinden tadil ettiğini de söyler. Kayıt yükümlülüğü ise VUK m.219'a bağlıdır; itirazı süresinde gönderin, düzeltme faturası isteyin, kayıt zamanlamasını mali müşavirinizle kararlaştırın.
5. Ödeyecekseniz çekince koyun
Ödeme açıklamasına şu satırı ekleyin — çekince koymadan yapılan ödeme kabul sayılır: "X numaralı sipariş formumuz kapsamında, itirazlarımız saklı kalmak kaydıyla kısmi ödeme."
420 odalı bir otelin teknik müdürlüğü 1.250.000 TL + KDV'lik klima santrali proforması alır, sipariş formunu aynı tutarla düzenler. Faturanın KDV hariç tutarı 1.318.000 TL gelir; aradaki 68.000 TL, proformada "dahildir" yazan nakliye ve vinç bedelidir. Otel sekizinci günün sonunda KEP'ten itiraz eder, faturayı deftere işlemez; satıcı düzeltme faturası keser. Üç sütunu tek tabloda buluşturmayı teklif karşılaştırma tablosu yazısında örnekledik.
Bağlayıcı sipariş formunu nasıl yazarsınız?
Proformayı bağlayıcı hâle getirmenin doğru yolu, belgeye kabul şerhi atmak değil, kendi antetli sipariş formunuzu düzenleyip proformaya atıf yapmaktır: şerhte sözleşme satıcının metni üzerinden kurulur, kendi formunuzda metin sizindir ve proforma yalnızca ek olarak zincire girer. Formun altına şu cümleyi koyun.
"İşbu sipariş, …… A.Ş. tarafından düzenlenen …/…/20… tarihli ve …… numaralı proforma faturada yazılı tüm kalem, miktar, birim fiyat, teslim yeri ve şekli, teslim süresi, garanti ve ödeme şartlarını aynen kabul ederek verilmiş olup, anılan proformanın bir nüshası işbu siparişin ayrılmaz ekidir; bu şartlarda tek taraflı değişiklik yapılamaz ve sipariş bedeli dışında hiçbir bedel talep edilemez."
TBK m.2 uyarınca esaslı noktalarda uyuşulmuşsa sözleşme kurulur: mal, miktar ve fiyat yazılıysa teslim ve garanti yazmasa bile bağlanırsınız. Dokuz alanı sipariş formuna yazmanızın sebebi budur; metin büyürse avukatınıza danışın.
ELMAP'ta alım talebi teklifleri nasıl kayda geçer?
ELMAP'ta bir alım talebi oluşturduğunuzda kalem, miktar, teslim yeri, teslim süresi ve garanti alanları formun kendisinde tanımlanır; tedarikçi teklifini bu alanların üzerine verir. Böylece dokuz maddelik listenin teslim yeri, teslim süresi ve garanti satırları, teklif elinize geçmeden sizin tanımınızla dolmuş olur. Kapalı Teklif'te zarflar kendiliğinden açılmaz; süre dolunca talep sahibi tek seferlik, kayıtlı işlemle açar.
Şunu da yazalım: teklif ekranından aldığınız çıktı proformanın yerine geçmez, damga vergisi hesaplamaz, sizin adınıza sözleşme kurmaz. Yaptığı iş, teklifin hangi şartlar altında verildiğini zaman damgalı kayda geçirmek; sipariş formunuzu bu kayda dayandırırsınız.
Sık Sorulan Sorular
Proforma fatura muhasebeye işlenir mi?
İşlenmez. Proforma VUK'ta tanımlı bir belge olmadığı için yasal defterlere kaydedilmez; istenirse nazım hesaplarda izlenebilir. Ödenen avans 159 Verilen Sipariş Avansları hesabına borç kaydedilir ve gerçek fatura geldiğinde kapatılır.
Proformayı e-postayla "onaylıyoruz" diye cevaplamak kaşe kadar bağlayıcı mı?
Çoğu durumda evet. Ulaşan bir kabul beyanı sözleşmeyi kurar; kâğıdın ıslak imzalı olması şart değildir. Damga vergisi tarafı ayrıdır: DVK m.1 uyarınca kâğıt terimi elektronik imzayla oluşturulan belgeleri de kapsar. Tek satırlık onay yerine kendi sipariş formunuzu gönderin.
Proformayı kaşelersem damga vergisi doğar mı?
İdarenin görüşü bu yönde: kabul şerhi konulup imzalanan teklifname sözleşme sayılır ve 2026'da belli parayı ihtiva eden kâğıtlarda oran binde 9,48'dir. Özelgeler yalnız ilgilisini bağlar; kaşelemeden önce mali müşavirinize danışın.
Döviz üzerinden düzenlenmiş proformada kur hangi tarihte sabitlenir?
Bu belgeye özgü bir kur tarihi mevzuatta yok; kuru sözleşme sabitler. Sipariş formunuza hangi kurun ve hangi tarihin (sipariş, teslim ya da fatura tarihi) esas alınacağını yazmazsanız fark faturada karşınıza çıkar. Kur farkının vergisel sonucu için mali müşavirinize danışın.
Proformada KDV tevkifatı gösterilmesi zorunlu mu?
Zorunlu değil, çünkü proformanın şekil şartı yoktur. Ama tevkifatlı işlemde gösterilmemişse ödeyeceğiniz net tutarı yanlış hesaplarsınız. Kısmi tevkifatın alt sınırı fatura düzenleme haddidir: KDV dahil 12.000 TL, aynı işleme ait bedellerin toplamı üzerinden (Ağustos 2026 itibarıyla).
Kısaca
Proforma bir tekliftir, fatura değildir, mevzuatta geçerlilik süresi yoktur — ama içeriğine ve davranışınıza göre bağlayıcı bir icaba dönüşür. Geçerlilik tarihi, KDV-tevkifat satırı ya da banka hesabı eksikse belgeyi geri çevirin; kalan alanları kendi sipariş formunuza kendi tanımınızla yazın. Kaşeyi proformanın üzerine değil, kendi antetli sipariş formunuza vurun; damga vergisi iki yolda da doğar, değişen tek şey sözleşmenin kimin metni üzerinden kurulduğudur.
Gelen belgeyi denetlemek yerine, teklifi kendi tanımınız üzerine aldırın. ELMAP'ta alım talebinizi kalem, teslim yeri, teslim süresi ve garanti alanlarıyla siz tanımlarsınız; tedarikçiler bu alanların üzerine teklif verir. Lansman döneminde tamamen ücretsiz. Alım talebi oluştur · Tedarikçiyseniz açık alım taleplerini görüntüleyin.